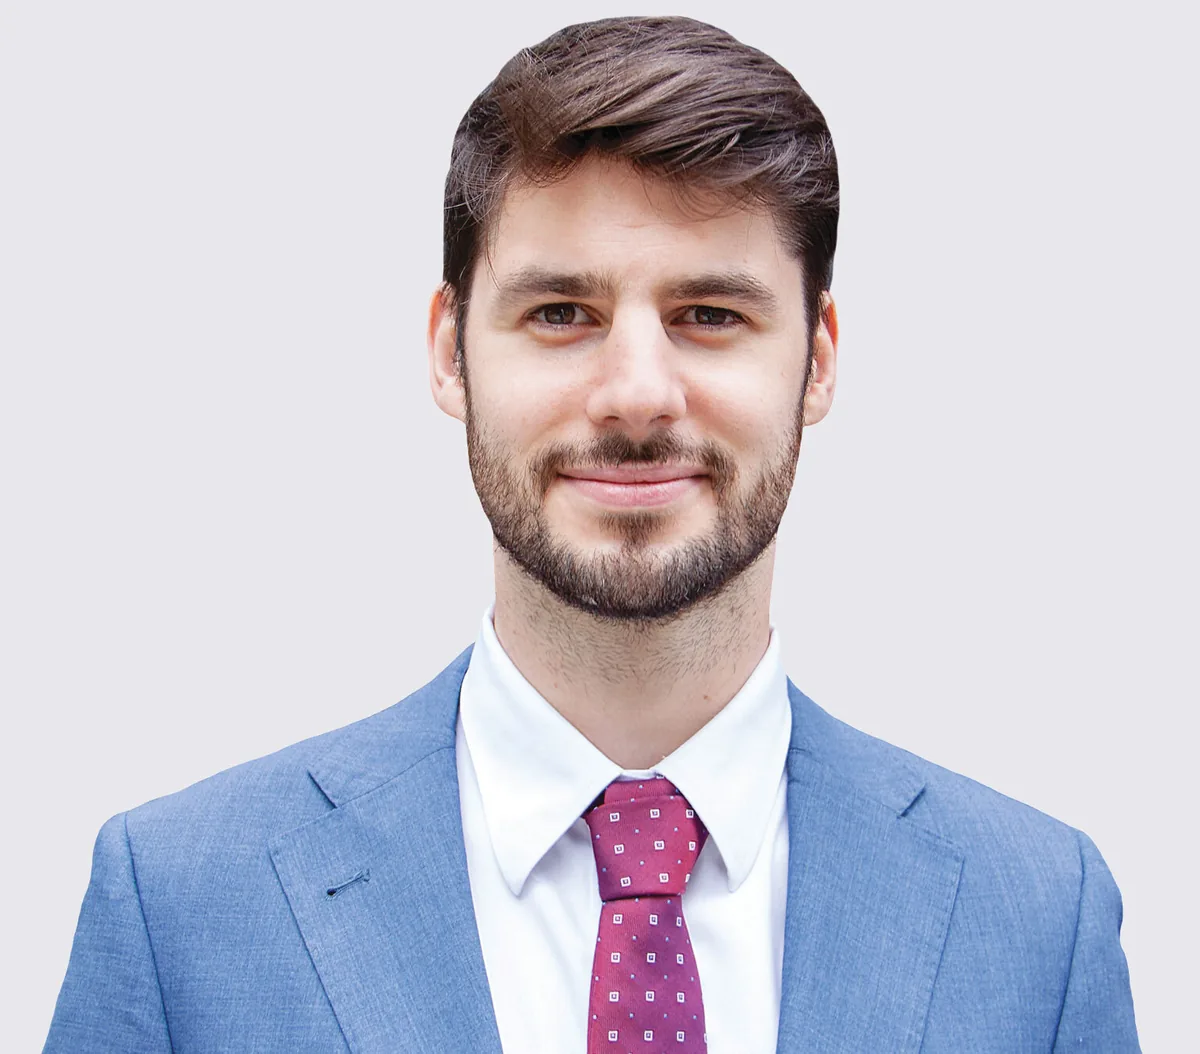
Matthew Welch est responsable du volet social de la politique d'investissement ESG chez Degroof Petercam Asset Management (DPAM). Il a été l'un des orateurs invités lors de notre événement thématique sur les droits sociaux et du travail en décembre.
«Cela en dit déjà long sur notre façon de travailler», commence Welch. «Nous disposons de trois piliers distincts au sein de notre Responsible Investment Competence Center, chaque pilier étant spécialisé dans l’un des trois sous-domaines ESG : une équipe axée sur l’environnement et l’impact climatique, une équipe axée sur la gouvernance, et enfin l’équipe dont je fais partie, qui se concentre sur les facteurs sociaux.»
Cela remet immédiatement en question l'idée fausse répandue chez les investisseurs privés selon laquelle les fonds durables seraient simplement des fonds ‘verts'. « Même l'aspect environnemental est bien plus complexe qu'on ne le suppose parfois. Il y a bien sûr une forte attention portée à limiter le réchauffement climatique en dessous du seuil de 1,5°C de l'Accord de Paris. Mais mes collègues examinent aussi des questions telles que la biodiversité, le financement de la transition et d'autres facteurs environnementaux. Même au sein de la dimension environnementale, il ne s'agit donc pas uniquement des émissions de CO₂ », explique l'expert bruxellois.
Mesurer l'impact social dans l'ESG
Selon Welch, l'idée que les politiques sociales ne peuvent pas être mesurées est un mythe. « Il existe des cadres clairs, tels que les lignes directrices de l'OCDE et les Principes directeurs des Nations Unies relatifs aux entreprises et aux droits de l'homme », précise-t-il. « Au-delà de cela, nous collaborons également étroitement avec des organisations telles que la World Benchmarking Alliance, afin de comprendre comment les entreprises appliquent ces cadres. »
L'approche de DPAM est intégrée à plusieurs niveaux. « Nous évaluons la double matérialité au niveau de l'entreprise. Cela signifie que nous examinons deux éléments : premièrement, quelles pratiques non durables pourraient présenter des risques réputationnels et financiers pour l'entreprise elle-même ; et deuxièmement, l'impact négatif que les activités de l'entreprise pourraient avoir sur l'environnement et la société », explique Welch. « Mais nos critères vont au-delà des entreprises individuelles—nous les appliquons également au niveau du portefeuille et au niveau plus large de DPAM. »
Ainsi, bien avant que plusieurs scandales retentissants n'éclatent et après des années d'engagement infructueux avec l'entreprise, DPAM avait déjà pris la décision de se désinvestir d'une banque suisse en particulier, craignant qu'une atteinte potentielle à la réputation n'entraîne des conséquences financières importantes. Pour des raisons similaires, plusieurs entreprises pharmaceutiques américaines ont également été exclues des investissements de DPAM.
«Il ne s’agit donc pas simplement de cocher des cases ou de suivre une politique prédéfinie», explique Welch. «Pour le volet social, une grande partie de notre travail consiste à enquêter sur les controverses et à les évaluer. Pour ce faire, nous collaborons avec des organisations de la société civile, en nous appuyant sur l’expertise approfondie d’ONG spécialisées dans certaines régions ou certains secteurs. Nous faisons également appel à des journalistes d’investigation. Dans certains cas, nous inversons même le processus, en mettant des entreprises en contact avec des ONG capables de les aider à améliorer leurs politiques.»
Dialogue avec les entreprises
Welch souligne que le dialogue actif avec les entreprises constitue un aspect fondamental de l'investissement durable. Il estime également qu'il est essentiel de communiquer sur le fonctionnement de ce processus, étant donné la complexité du domaine et l'absence de solutions simples.
«Nous suivons un processus d’engagement structuré, qui commence par des lettres formelles adressées au CEO ou au président du conseil d’administration. À partir de là, nous intensifions notre action si nécessaire – en formant des coalitions avec d’autres investisseurs, en proposant des résolutions lors des assemblées générales annuelles et, dans certains cas, en publiant même des déclarations publiques concernant certaines entreprises.»
DPAM ne considère pas le désinvestissement comme une solution évidente. «La question est simple : préférez-vous voir une compagnie pétrolière codétenue par un investisseur engagé, ou par un investisseur qui soutient activement l’extraction accrue de pétrole par cette compagnie ? La réponse est évidente», affirme Welch. «Mais si tous les investisseurs responsables se retirent, qui restera-t-il pour faire pression en faveur du changement ?»
DPAM ne considère pas le désinvestissement comme la solution la plus évidente. « La question est simple : préférez-vous qu'une compagnie pétrolière soit détenue par un investisseur engagé ou par un investisseur qui soutient activement la compagnie pétrolière dans le pompage du pétrole ? La réponse est évidente », affirme M. Welch. « Mais si tous les investisseurs responsables se retirent, qui reste-t-il pour plaider en faveur du changement ? « Il est essentiel d'avoir une influence sur une entreprise pour provoquer un changement. Néanmoins, nous excluons les entreprises qui, selon nous, ne s'aligneront jamais sur nos valeurs d'investissement ou sur celles de nos clients. »
Le coût de l'investissement responsable
Cette approche d'engagement actif a toutefois un coût important—tant en termes de temps que de ressources. « C'est précisément pour cette raison que cela constitue l'une des valeurs fondamentales de DPAM. Nous allons au-delà des attentes dans notre approche de durabilité, car nous estimons qu'il s'agit à la fois d'un devoir et d'un impératif financier. Les entreprises qui répondent à nos critères de durabilité rigoureux sont, selon nous, mieux positionnées pour réussir à long terme », déclare Welch.
«C’est aussi pourquoi nous collaborons fréquemment avec d’autres investisseurs. Bien que nous soyons concurrents à certains égards, nous sommes souvent alliés lorsqu’il s’agit de valeurs et d’impact. Les coalitions d’investisseurs nous permettent d’accomplir bien plus que ce que nous pourrions faire seuls.»
Réglementation et sensibilisation des entreprises
M. Welch souligne également que l'évolution de la réglementation favorise la prise de conscience des entreprises. « Cette surveillance accrue pousse les entreprises à prendre des mesures concrètes en matière de développement durable. Nombre d'entre elles réalisent désormais que l'ère des bonnes relations publiques et des rapports de développement durable soignés est révolue - les investisseurs peuvent désormais voir clair dans tout cela », conclut M. Welch.